“같은 ETF인데 왜 누구는 세금을 안 내고, 누구는 몇백만 원씩 뗄까요?”
작년에 국내 ETF랑 미국 ETF를 같이 굴리고 있었는데, 둘 다 비슷하게 수익이 났길래 팔아봤더니 통장에 찍히는 금액이 다르더라고요. “어? 왜 이거는 세금이 이만큼 빠졌지?” 싶어서 한참 찾아봤습니다. 겉보기엔 둘 다 그냥 ‘ETF’일 뿐인데 말이죠.
알고 보니 이유는 단순했습니다. ETF 세금 구조 자체가 완전히 다르게 설계되어 있기 때문이었습니다. 같은 수익률이라도 세후 수익은 완전히 달라질 수 있더라고요. 어떤 ETF를 사느냐보다, 세금 구조를 이해하고 투자하는 것이 훨씬 중요하다는 걸 그때 깨달았습니다. 그래서 제가 직접 찾아보고 정리한 내용을 숫자로 정확하게 비교해드리겠습니다.
목 차
- 국내 주식 ETF 세금 구조
- 국내 상장 미국 ETF 세금 구조
- 1억 투자 시 실제 세금 비교
- 5060 은퇴 세대가 특히 위험한 이유
- 절세 계좌 활용법 — ISA·연금저축·IRP
- 핵심 요약
1. 국내 주식 ETF 세금 구조
KODEX 200, TIGER 200처럼 국내 지수를 추종하는 ETF입니다.
세금 구조가 비교적 단순해서 관리가 수월합니다.
| 항목 | 과세 여부 | 세율 |
|---|---|---|
| 분배금(배당금) | 과세 | 15.4% 원천징수 |
| 매매 차익 | 비과세 | 0% |
| 금융소득 종합과세 편입 | 해당 없음 | — |
핵심 포인트 — 팔아도 세금이 없다
국내 주식형 ETF는 매매 차익에 세금이 붙지 않습니다.
따라서 이 금액은 금융소득 종합과세(연 2,000만 원 기준) 계산에도 포함되지 않습니다. 그만큼 세금 관리가 훨씬 수월합니다.
레버리지·인버스 ETF는 다릅니다: 선물 기반의 레버리지·인버스 ETF는 일반 주식형 ETF와 다릅니다. 매매 차익에도 15.4% 세금이 부과됩니다. 금융소득 종합과세와 건강보험료 산정에도 영향을 줍니다.
2. 국내 상장 미국 ETF 세금 구조
TIGER 미국S&P500, ACE 미국나스닥100처럼 국내 거래소에 상장된 미국 지수 ETF입니다.
분배금 세율은 국내 ETF와 같지만, 결정적인 차이가 있습니다.
| 항목 | 과세 여부 | 세율 |
|---|---|---|
| 분배금(배당금) | 과세 | 15.4% 원천징수 |
| 매매 차익 | 과세 | 15.4% 배당소득세 |
| 금융소득 종합과세 편입 | 포함됨 | 누진세율 적용 가능 |
핵심 차이 — 팔면 세금이 나온다
국내 상장 미국 ETF는 매매 차익이 양도소득이 아닌 배당소득으로 분류됩니다.
해외 주식을 직접 매수했을 때 적용되는 양도소득세(기본공제 250만 원 차감 후 22%)와도 다른 별도의 과세 체계입니다.
더 큰 문제는 따로 있습니다. 이 매매 차익이 금융소득 종합과세 계산에 포함된다는 점입니다.
월배당 ETF 여러 개를 운용하거나 자산 규모가 클 경우, 본인도 모르게 연 금융소득 2,000만 원을 초과하는 상황이 생길 수 있습니다.
3. 1억 투자 시 실제 세금 비교
가정 조건: 투자금 1억 원 / 수익률 10% / 분배금 200만 원
| 구분 | 국내 주식 ETF | 미국 주식 ETF |
|---|---|---|
| 투자 원금 | 1억 원 | 1억 원 |
| 매매 차익 | 1,000만 원 | 1,000만 원 |
| 분배금 | 200만 원 | 200만 원 |
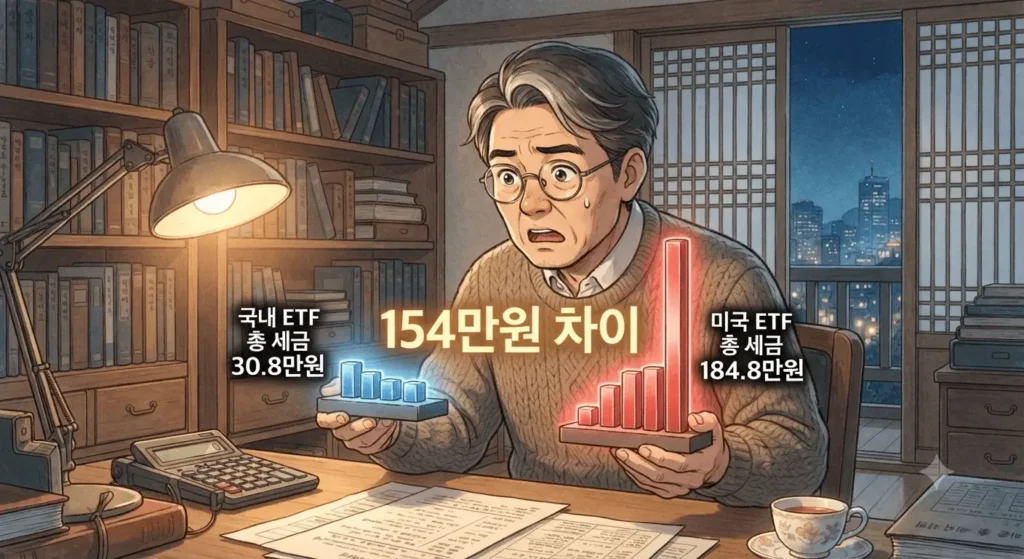
| 분배금 세금 (15.4%) | 30.8만 원 | 30.8만 원 |
| 매매 차익 세금 (15.4%) | 0원 | 154만 원 |
| 총 세금 | 30.8만 원 | 184.8만 원 |
| 세후 실수령 수익 | 1,169만 원 | 1,015만 원 |
완전히 동일한 수익률인데 세금 차이만으로 154만 원이 납니다.
반면 자산이 커질수록 이 격차는 기하급수적으로 벌어집니다. 10억이면 1,540만 원 차이입니다.
4. 5060 은퇴 세대가 특히 위험한 이유
은퇴 전후 세대에게 이 세금 구조는 단순한 불이익이 아닙니다.
이중 타격으로 작용합니다.
타격 1 — 금융소득 종합과세 누진세율
은퇴 후에는 근로소득이 줄고 금융소득 비중이 커집니다.
미국 ETF 매매 차익이 배당소득으로 잡혀 연 2,000만 원을 넘기면, 종합소득에 합산되어 최대 45% 누진세율이 적용될 수 있습니다.
타격 2 — 건강보험료 인상
금융소득이 특정 기준을 초과하면 지역가입자 건강보험료 산정에도 반영됩니다.
결국 세금 증가에 건강보험료 인상까지, 예상치 못한 이중 지출이 발생합니다.
대응법 — 금융소득 메모장 관리
매달 세전 기준으로 금융소득을 직접 기록하는 습관이 필요합니다.
연말에 HTS나 증권사 리포트로 확인하면 이미 늦습니다. 월별로 누적 금액을 체크해야 합니다.
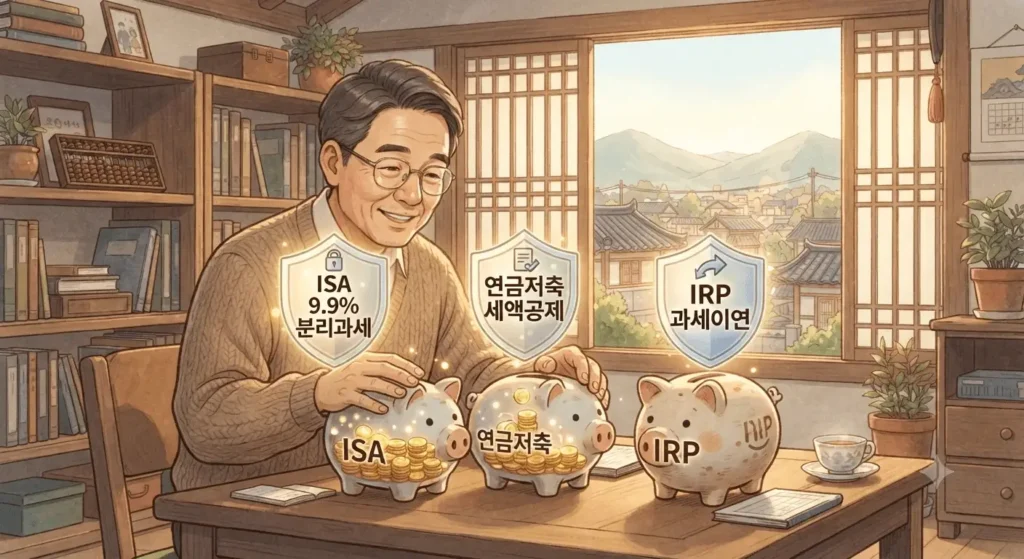
5. 절세 계좌 활용법 — ISA·연금저축·IRP
미국 ETF와 파생형(레버리지·인버스) ETF는 반드시 절세 계좌 안에서 운용해야 합니다.
그래야 세금 부담을 줄일 수 있습니다.
절세 계좌 3종 비교
| 계좌 | 핵심 혜택 | 적합 투자 대상 |
|---|---|---|
| ISA | 비과세 한도 내 면제, 초과분 9.9% 분리과세 | 미국 ETF, 채권 ETF |
| 연금저축 | 납입 시 세액공제 + 과세이연 | 미국 ETF, 장기 성장 자산 |
| IRP | 세액공제 한도 추가 + 과세이연 | 미국 ETF, 안전 자산 혼합 |
과세이연 효과가 핵심입니다
절세 계좌의 진짜 강점은 단순한 세금 감면이 아닙니다.
세금으로 나갈 돈이 계좌 안에 남아 그대로 재투자됩니다. 이 돈이 복리로 굴러가면서, 시간이 지날수록 일반 계좌와의 수익 차이가 극적으로 커집니다.
실전 원칙 정리
- 국내 주식 ETF → 일반 계좌 운용 가능 (매매 차익 비과세 활용)
- 미국 ETF·파생형 ETF → 반드시 ISA·연금저축·IRP 계좌 활용
6. 핵심 요약
ETF 세금 구조는 한 문장으로 정리됩니다.
“국내 주식 ETF는 팔아도 세금 없다. 미국 ETF는 팔아도 세금 나온다.”
| 구분 | 국내 주식 ETF | 미국 주식 ETF |
|---|---|---|
| 매매 차익 과세 | 비과세 | 15.4% |
| 종합과세 포함 | 제외 | 포함 |
| 적합 계좌 | 일반 계좌 가능 | 절세 계좌 필수 |
투자 수익률만큼 중요한 것이 세후 수익률입니다.
어떤 계좌에서 어떤 ETF를 운용하느냐에 따라 최종 수익은 크게 달라집니다. 지금 본인의 포트폴리오를 점검하고, 절세 계좌 활용 전략을 세워보세요.
이 글은 일반적인 세금 정보 제공을 목적으로 작성되었습니다. 개인 세금 상황에 따라 다를 수 있으므로 구체적인 절세 전략은 세무사 상담을 권장합니다.
[추천 외부링크]
전국투자자교육협의회 – ETF 세금 가이드 — 금융투자협회 산하 공식 투자자 교육기관에서 국내주식형 ETF와 해외주식형 ETF의 분배금·매매차익 과세 차이를 상세히 설명한 자료입니다.
[함께 읽으면 유익한 다른 글들]
#ETF세금, #국내ETF, #미국ETF, #절세계좌, #ISA, #연금저축, #IRP, #금융소득종합과세, #ETF투자, #배당소득세, #과세이연, #5060투자, #은퇴투자, #KODEX200, #TIGER미국S&P500